Kuningan – Khatulistiwatipikor.com
Sabtu, 7 November 2026.Terhentinya seluruh kegiatan usaha program Ketahanan Pangan (Ketapang) BUMDes Sangkanherang Sejahtera akibat kerugian 50% dan kekosongan kas kas desa memunculkan persoalan mendasar mengenai akuntabilitas dan janji keberlanjutan usaha yang tercantum dalam proposal pengajuan modal awal kepada Pemerintah Desa Sangkanherang.
Dalam konteks tata kelola keuangan desa dan regulasi BUMDes (merujuk pada prinsip pengelolaan keuangan desa serta UU No. 6 Tahun 2014 tentang Desa beserta perubahannya), berikut adalah poin-poin krusial terkait pertanggungjawaban keberlanjutan usaha yang harus ditagih dan dievaluasi:
Pertama, Pertanggungjawaban atas Proyeksi dalam Proposal (Feasibility & Promise Gap)
Sebuah proposal pengajuan modal usaha yang disetujui dan dibiayai menggunakan Dana Desa senilai Rp 167.000.000 pada dasarnya adalah bentuk kontrak moral dan administratif antara pengurus BUMDes dan Pemerintah Desa (mewakili masyarakat).
ANALISIS KESENJANGAN
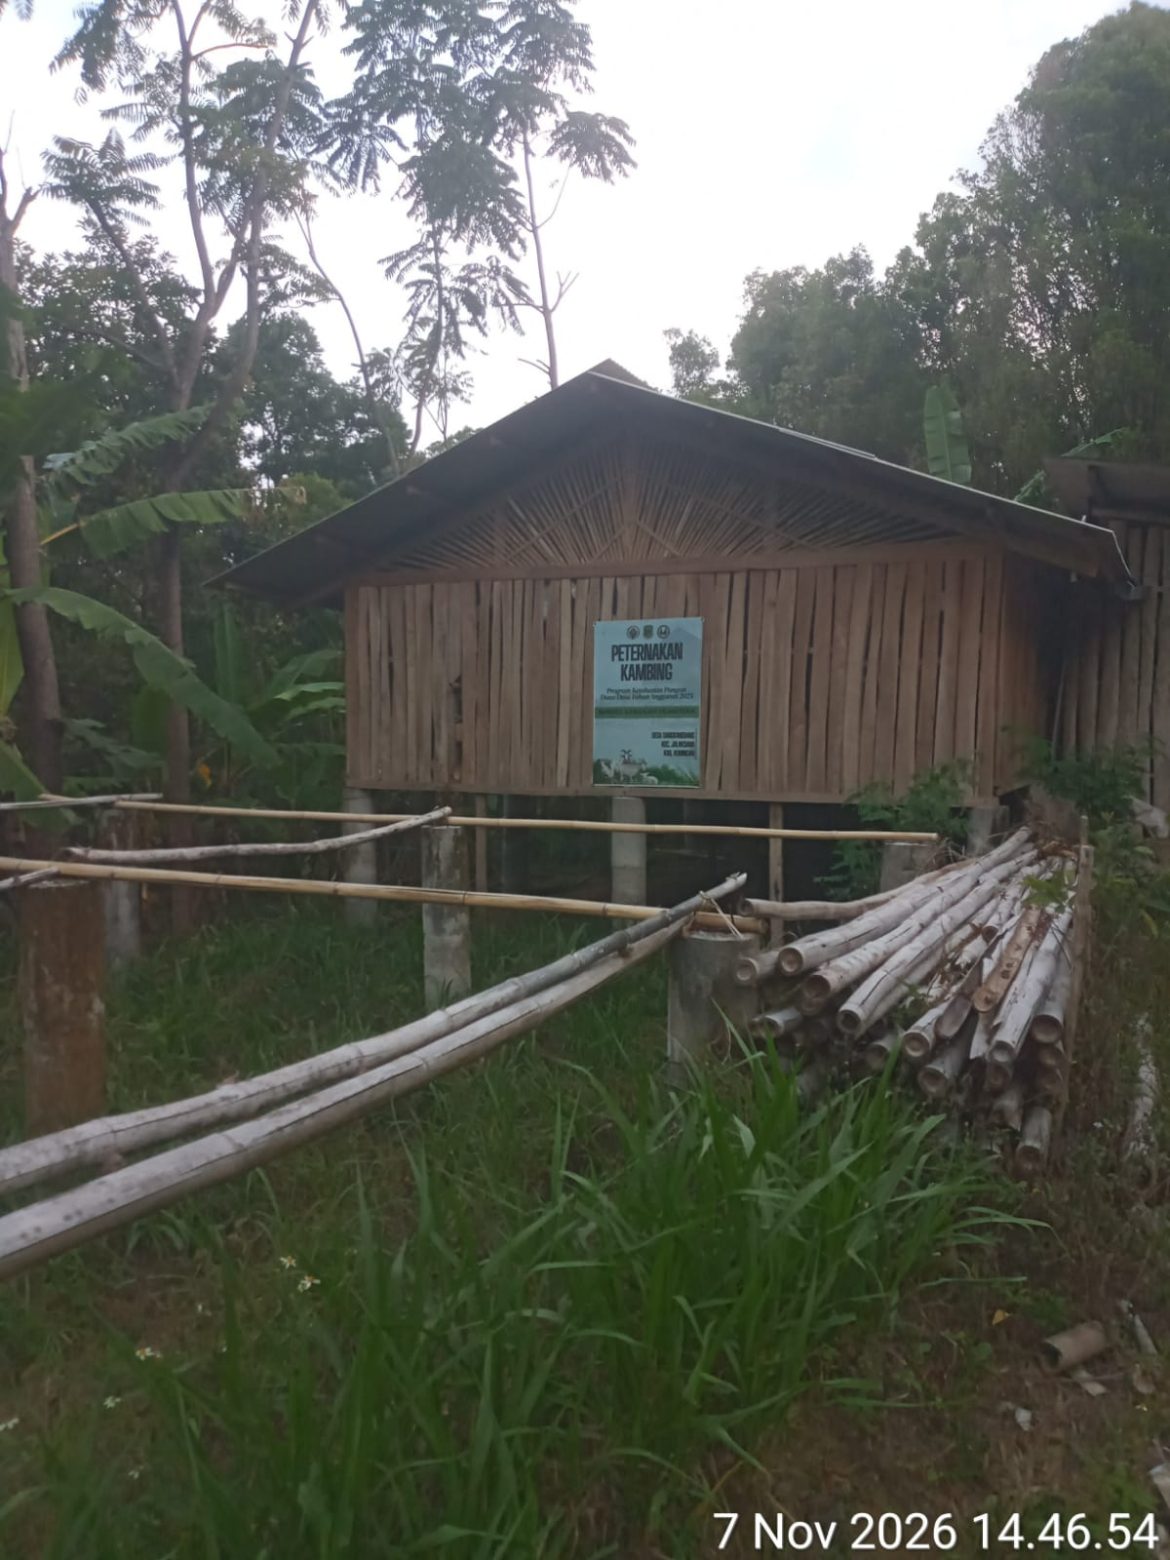
Proposal yang diajukan lazimnya memuat proyeksi keuntungan (forecast), mitigasi risiko, dan rencana keberlanjutan jangka panjang. Kegagalan total bahkan hingga saldo kas menyisakan nol rupiah dan hanya menyisakan satu unit kandang menunjukkan adanya deviasi besar antara perencanaan di dalam proposal dengan pelaksanaan di lapangan.
TANGGUNG JAWAB PENGURUS
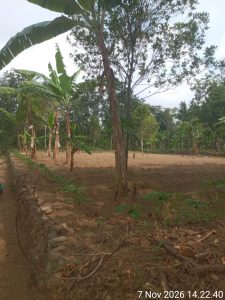
Direktur dan pengurus BUMDes tidak cukup hanya melaporkan kerugian melalui Laporan Pertanggungjawaban (LPJ) di Musyawarah Desa (Musdes). Pengurus tetap memikul tanggung jawab manajerial dan moral untuk menjelaskan mengapa proyeksi mitigasi risiko gagal berfungsi (misalnya terkait penanganan ternak sakit, keamanan kebun pisang dari pencurian, dan strategi mitigasi panen jagung tahap kedua).
Kedua, Tanggung Jawab Hukum dan Administratif (Pasca-Musdes LPJ)
Meskipun kondisi merugi telah dilaporkan dalam Musdes tahun 2026, status “selesai dilaporkan” tidak serta-merta menghapuskan tanggung jawab pengurus terhadap aset dan kerugian yang timbul.
TRANSPARANSI PERTANGGUNGJAWABAN ASET
Dengan sisa aset yang hanya berupa satu unit kandang senilai Rp 30 juta dan sewa lahan yang dibayar dimuka untuk 2 tahun, pihak BUMDes wajib menyusun audit internal atau inventarisasi ulang aset yang transparan. Apakah sisa aset tersebut (seperti kandang) dapat dioptimalkan kembali atau dialihfungsikan untuk menutupi kerugian?
PERAN BADAN PENGAWAS dan PEMERINTAH DESA
Pemerintah Desa Sangkanherang dan Badan Permusyawaratan Desa (BPD) selaku representasi pengawas memiliki kewenangan untuk membentuk tim evaluasi khusus guna meneliti apakah kerugian murni disebabkan oleh faktor alam/faktor eksternal (force majeure seperti penyakit hewan dan pencurian) atau ada unsur kelalaian manajerial (mismanagement).
Ketiga, Tuntutan Keberlanjutan Usaha (Business Continuity Plan)
Janji kesinambungan usaha yang tertuang dalam proposal menuntut adanya Rencana Pemulihan (Recovery Plan) yang konkrit dari pihak BUMDes, bukan sekadar membiarkan unit usaha mangkrak. Beberapa opsi pertanggungjawaban yang harus didorong meliputi:
RESTRUKTURISASI MANAJEMEN dan EVALUASI MENYELURUH
Mengkaji ulang model bisnis peternakan kambing dan pertanian nabati apakah layak dilanjutkan dengan suntikan atau skema lain, atau harus dilakukan likuidasi/penutupan unit usaha secara resmi agar tidak menjadi beban aset pasif desa.
PENYELAMATAN SISA ASET
Memastikan bahwa aset fisik yang tersisa (seperti kandang dan fasilitas sewa lahan) diamankan secara hukum dan fisik agar tidak terbengkalai atau beralih fungsi secara ilegal.
AUDIT INDEPENDEN
Jika masyarakat atau BPD menghendaki kejelasan lebih dalam, audit terhadap aliran dana Rp 167 juta tersebut dapat dilakukan guna memastikan setiap komponen belanja (mulai dari modal ternak hingga bibit jagung dan pisang) teralokasi secara akuntabel sesuai peruntukannya.
(Red)